१९९ बैंक–वित्तीय संस्थाको अस्तित्व समाप्त : दुई दशकमा बदलियो नेपालको बैंकिङ नक्सा
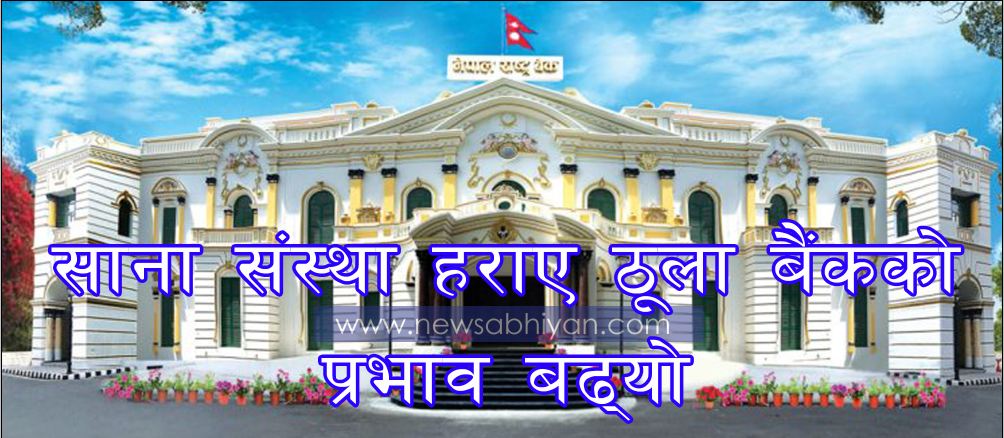
मर्जरको लहरले साना संस्था समेटिँदै ठूला बैंकको आकार बढ्यो, अब प्रश्न–सेवा, प्रतिस्पर्धा र सुशासनमा सुधार कति भयो ?
काठमाडौं, ७ असोज । नेपाल राष्ट्र बैंकले अघि बढाएको मर्जर तथा प्राप्ति नीतिले नेपालको बैंकिङ क्षेत्रको पुरानो संरचना नै बदलिदिएको छ । दुई दशकभन्दा बढी अवधिमा एकपछि अर्को बैंक तथा वित्तीय संस्था गाभिँदै जाँदा १९९ वटा संस्थाको छुट्टै अस्तित्व समाप्त भएको छ ।
नेपाल राष्ट्र बैंकको मर्जर तथा प्राप्तिसम्बन्धी विवरणअनुसार हालसम्म २५५ वटा बैंक तथा वित्तीय संस्था मर्जर वा प्राप्तिको प्रक्रियामा सहभागी भएका छन् ।
तीमध्ये १९९ वटा संस्थाको इजाजतपत्र तथा छुट्टै संस्थागत अस्तित्व समाप्त भई ५६ वटा संस्था कायम भएका छन् । राष्ट्र बैंकले बैंक तथा वित्तीय संस्थाको संख्या घटाउँदै वित्तीय क्षेत्रलाई थप सक्षम, प्रतिस्पर्धी र स्थिर बनाउने उद्देश्यले मर्जर तथा प्राप्तिलाई लामो समयदेखि नियामकीय प्राथमिकतामा राख्दै आएको छ ।
तर दुई दशकमा १९९ संस्था हराएर बैंकिङ क्षेत्र बलियो मात्रै भयो कि बैंकिङ सेवाको गुणस्तर, प्रतिस्पर्धा, सुशासन र सर्वसाधारणको पहुँचमा पनि अपेक्षित सुधार आयो ? अबको बहस यही प्रश्नमा केन्द्रित हुन थालेको छ ।
२०६१ बाट सुरु भएको एकीकरणको यात्रा
नेपालमा बैंक तथा वित्तीय संस्थाबीच मर्जरको औपचारिक सुरुवात वि.सं. २०६१ मा भएको देखिन्छ । २०६१ साउन ११ गते हाईसेफ फाइनान्स लक्ष्मी बैंकमा गाभिएर एकीकृत कारोबार सुरु गरेको थियो ।
त्यसपछि बैंक तथा वित्तीय संस्थाबीच मर्जर र प्राप्तिको क्रम विस्तार हुँदै गयो । राष्ट्र बैंककै अभिलेखले पनि २०६१ मा हाईसेफ फाइनान्स लक्ष्मी बैंकमा गाभिएको घटनालाई मर्जर प्रक्रियाको प्रारम्भिक महत्वपूर्ण घटनाका रूपमा उल्लेख गरेको छ ।
सुरुमा स्वेच्छिक रूपमा अघि बढेको मर्जर प्रक्रिया पछि नियामकीय नीतिसँग जोडिँदै गयो । संस्थाको चुक्ता पुँजी वृद्धि, सञ्चालन क्षमता विस्तार, जोखिम व्यवस्थापन, संस्थागत सुशासन तथा वित्तीय स्थायित्वलाई जोड दिँदै राष्ट्र बैंकले बैंक तथा वित्तीय संस्थालाई एकीकरणतर्फ प्रोत्साहित गर्योा ।
त्यसको परिणाम अहिले बैंकिङ क्षेत्रमा स्पष्ट देखिन्छ । कुनै समय सयौँ बैंक तथा वित्तीय संस्था रहेको अवस्थामा अहिले सीमित संख्याका ठूला बैंक तथा वित्तीय संस्था बजारमा सक्रिय छन् ।
वाणिज्य बैंकमा सबैभन्दा ठूलो संकुचन
मर्जरको सबैभन्दा ठूलो प्रभाव वाणिज्य बैंक क्षेत्रमा परेको छ । वि.सं. २०६१ देखि २०८३ सम्म १२८ वटा बैंक तथा वित्तीय संस्था वाणिज्य बैंकतर्फ मर्जर वा प्राप्तिको प्रक्रियामा सहभागी भएका छन् ।
तीमध्ये ११३ वटा संस्थाको छुट्टै अस्तित्व समाप्त भएको छ भने हाल १५ वटा वाणिज्य बैंक कायम छन् । यसबाहेक पाँच वाणिज्य बैंक मर्जर प्रक्रियामा सहभागी नभएको विवरणले पनि नेपालको वाणिज्य बैंकिङ संरचना कसरी पुनर्गठित भएको छ भन्ने देखाउँछ ।
वाणिज्य बैंकको संख्या घट्नु मात्रै मर्जरको उपलब्धि होइन । मर्जरपछि बैंकहरूको शाखा सञ्जाल, ग्राहक संख्या, निक्षेप तथा कर्जा कारोबार, प्रविधिमा लगानी र जोखिम वहन गर्ने क्षमता बढेको दाबी बैंकिङ क्षेत्रबाट हुँदै आएको छ । तर ठूलो आकार आफैँमा राम्रो सेवा वा बलियो सुशासनको प्रमाण भने होइन ।
ठूलो बैंकभित्र जोखिम पनि ठूलो हुन सक्ने भएकाले नियमन र सुपरिवेक्षणको आवश्यकता झन् बढ्छ । राष्ट्र बैंकको बैंक तथा वित्तीय संस्था नियमन विभागले मर्जर तथा प्राप्तिको नियमनसँगै इजाजतपत्र, निर्देशन र बैंकिङ क्षेत्रको तथ्यांक प्रकाशनसमेत गर्दै आएको छ ।
विकास बैंक र फाइनान्स कम्पनी पनि समेटिए
मर्जरको प्रभाव विकास बैंक र वित्त कम्पनीमा पनि उत्तिकै देखिएको छ । विकास बैंकतर्फ ३६ वटा संस्था मर्जर तथा प्राप्तिमा सहभागी भएका छन् ।
तीमध्ये २७ वटा संस्थाको अस्तित्व समाप्त भई हाल नौ वटा विकास बैंक कायम छन् । त्यस्तै, १६ वटा फाइनान्स कम्पनी मर्जर तथा प्राप्तिमा सहभागी हुँदा नौ वटा संस्थाको अस्तित्व समाप्त भएको छ र सात वटा फाइनान्स कम्पनी सञ्चालनमा छन् ।
यसरी हेर्दा बैंकिङ प्रणालीमा कुनै समय महत्वपूर्ण भूमिका खेलेका थुप्रै क्षेत्रीय तथा साना वित्तीय संस्था अहिले छुट्टै ब्रान्डका रूपमा अस्तित्वमा छैनन् । तिनका ग्राहक, शाखा, कर्मचारी, निक्षेप तथा कर्जा कारोबार भने ठूला वा नयाँ संस्थागत संरचनामा समाहित भएका छन् ।
लघुवित्तमा पनि मर्जरको दबाब
लघुवित्त क्षेत्रमा पनि मर्जरको प्रभाव कम छैन । ७५ वटा लघुवित्त वित्तीय संस्था मर्जर तथा प्राप्तिको प्रक्रियामा सहभागी हुँदा ५० वटा संस्थाको छुट्टै अस्तित्व समाप्त भएको र हाल २५ वटा संस्था कायम रहेको विवरणले देखाउँछ ।
लघुवित्तको सवाल भने अन्य बैंकिङ क्षेत्रभन्दा संवेदनशील छ । यसको प्रत्यक्ष सम्बन्ध न्यून आय भएका, ग्रामीण तथा वित्तीय पहुँचबाट टाढा रहेका वर्गसँग हुन्छ ।
त्यसैले संस्था घटाउने प्रक्रियासँगै शाखा बन्द हुने, सेवा क्षेत्र परिवर्तन हुने, कर्मचारी संरचना घट्ने वा ऋणीमाथि सेवा पहुँच प्रभावित हुने अवस्था आउन नदिन नियामकले निरन्तर निगरानी गर्नुपर्ने देखिन्छ ।
राष्ट्र बैंकले लघुवित्त क्षेत्रमा छुट्टै निर्देशन, सुपरिवेक्षण तथा वित्तीय सूचकसम्बन्धी विवरण सार्वजनिक गर्दै आएको छ ।
ग्लोबल आईएमईदेखि नेपाल इन्भेष्टमेन्ट मेगासम्म
मर्जरको सबैभन्दा ठूलो संस्थागत विस्तार गर्ने बैंकमध्ये ग्लोबल आईएमई बैंक अग्रपंक्तिमा देखिन्छ । कमर्ज एन्ड ट्रस्ट बैंक, जनता बैंक नेपाल र बैंक अफ काठमाण्डूजस्ता वाणिज्य बैंकसँगै विभिन्न विकास बैंक तथा फाइनान्स कम्पनी यसमा समाहित भएका छन् ।
प्यासिफिक डेभलपमेन्ट बैंक, रिलायबल डेभलपमेन्ट बैंक, सोसियल डेभलपमेन्ट बैंक, गुल्मी विकास बैंक, आईएमई फाइनान्स र लर्ड बुद्ध फाइनान्सलगायतका संस्था पनि विभिन्न चरणमा एकीकृत हुँदै ग्लोबल आईएमईको आकार विस्तार भएको हो ।
त्यस्तै, कुमारी बैंकमा सिभिल बैंक तथा नेपाल क्रेडिट एन्ड कमर्स बैंकसहित विभिन्न विकास बैंक र वित्त कम्पनी समाहित भए । काष्ठमण्डप डेभलपमेन्ट बैंक, महाकाली विकास बैंक, देव विकास बैंक, साझा विकास बैंक र वेस्टर्न डेभलपमेन्ट बैंकलगायतका संस्थाहरू पनि विभिन्न चरणमा कुमारी बैंकमा एकीकृत भएका छन् ।
प्रभु बैंकमा सेञ्चुरी कमर्सियल बैंक, किष्ट बैंक र ग्रान्ड बैंक नेपालसहित विभिन्न संस्थाहरू समाहित भएका छन् । नेपाल इन्भेष्टमेन्ट बैंक र मेगा बैंक नेपालबीचको मर्जरपछि नेपाल इन्भेष्टमेन्ट मेगा बैंक बनेको हो ।
नबिल, हिमालयन, सिटिजन्स इन्टरनेसनल, प्राइम कमर्सियल, सानिमा, माछापुच्छ्रे, एनआईसी एशिया, एनएमबी र सिद्धार्थ बैंकलगायतका बैंकले पनि मर्जर तथा प्राप्तिमार्फत आफ्नो व्यावसायिक आकार विस्तार गरेका छन् ।
साना संस्था हराए, ठूला बैंकको प्रभाव बढ्यो
मर्जर नीतिको एउटा महत्वपूर्ण परिणाम बैंकिङ क्षेत्रमा ठूला संस्थाको हिस्सा र प्रभाव बढ्नु हो । साना तथा मध्यम आकारका संस्थाको संख्या घट्दा केही संस्थागत खर्च घट्न सक्छ, दोहोरो शाखा तथा पूर्वाधार व्यवस्थापन गर्न सहज हुन सक्छ र प्रविधि तथा जोखिम व्यवस्थापनमा ठूलो लगानी गर्ने क्षमता बढ्न सक्छ । तर यसको अर्को पक्ष पनि छ ।
बजारमा संस्थाको संख्या घट्दै जाँदा प्रतिस्पर्धाको स्वरूप कस्तो भयो ? ठूला बैंकबीचको प्रतिस्पर्धाले ग्राहकलाई सस्तो र गुणस्तरीय सेवा दियो कि बैंकिङ कारोबार केही ठूला संस्थामै केन्द्रित भयो ?
मर्जरपछि कर्मचारी व्यवस्थापन, शाखा पुनर्संरचना र ग्राहक सेवामा कस्तो असर पर्यो ? यी प्रश्नको जवाफ तथ्यांकबाट खोजिनुपर्ने अवस्था छ ।
मर्जर तथा प्राप्तिले संस्थाको संख्या घटाउनु आफ्नो ठाउँमा महत्वपूर्ण उपलब्धि भए पनि त्यसको अन्तिम मूल्यांकन ग्राहकले पाएको सेवा, बैंकको जोखिम व्यवस्थापन, खराब कर्जाको अवस्था, संस्थागत सुशासन, वित्तीय पहुँच र प्रतिस्पर्धाका आधारमा गर्नुपर्ने हुन्छ ।
‘ठूलो’ बैंक बन्नु मात्रै पर्याप्त छैन
नेपाल राष्ट्र बैंकले मर्जर तथा प्राप्तिको विस्तृत सूची नियमित रूपमा सार्वजनिक गर्दै आएको छ । पछिल्लो समय पनि राष्ट्र बैंकले २०८३ असार मसान्तसम्मको मर्जर तथा प्राप्तिसम्बन्धी विवरण सार्वजनिक गरेको छ भने बैंक तथा वित्तीय संस्थाको अद्यावधिक सूची पनि प्रकाशित गर्दै आएको छ ।
राष्ट्र बैंकको वेबसाइटमा बैंक तथा वित्तीय संस्थाको संख्या, वित्तीय सूचक, सुपरिवेक्षण प्रतिवेदन र मर्जर तथा प्राप्तिको विवरण अलग–अलग रूपमा उपलब्ध छन् ।
यसले मर्जर प्रक्रियालाई केवल बैंकहरूको व्यावसायिक निर्णय नभई नियामकीय निगरानीमा रहेको वित्तीय क्षेत्र पुनर्संरचनाका रूपमा स्थापित गरेको देखाउँछ ।
अबको चुनौती भने संख्या घटाउनुमा सीमित छैन । बैंकको आकार बढ्दै जाँदा जोखिम पनि बढ्न सक्ने भएकाले राष्ट्र बैंकको सुपरिवेक्षण क्षमता, बैंकको आन्तरिक नियन्त्रण प्रणाली, सञ्चालक समितिको जवाफदेहिता र व्यवस्थापनको व्यावसायिकता झन् महत्वपूर्ण हुन्छ ।
अबको प्रश्न–मर्जरको लाभ कसले पायो ?
दुई दशकमा १९९ संस्थाको छुट्टै अस्तित्व समाप्त हुनु आफैँमा नेपालको वित्तीय क्षेत्रमा आएको ठूलो संरचनात्मक परिवर्तन हो । तर यसको वास्तविक सफलता कति भयो भन्ने प्रश्न अझै खुला छ ।
यदि मर्जरपछि बैंक बलिया भए, त्यसको लाभ ग्राहकले कम ब्याजदर, सहज कर्जा, गुणस्तरीय सेवा, डिजिटल सुविधा र सुरक्षित बैंकिङमार्फत अनुभूति गर्नुपर्ने हुन्छ ।
यदि संस्थागत क्षमता बढ्यो भने त्यसको प्रभाव वित्तीय स्थायित्वमा देखिनुपर्ने हुन्छ । यदि सुशासन बलियो भयो भने बैंकिङ क्षेत्रमा देखिने अनियमितता, जोखिम र व्यवस्थापन कमजोरीमा सुधार आउनुपर्ने हुन्छ ।
त्यसैले अब राष्ट्र बैंकसामु केवल ‘कति संस्था मर्ज भए ?’ भन्ने प्रश्न होइन, ‘मर्ज भएपछि वित्तीय प्रणाली कति स्वस्थ, प्रतिस्पर्धी, पारदर्शी र सेवामुखी भयो ?’ भन्ने प्रश्न बढी महत्वपूर्ण बनेको छ ।
दुई दशकअघिको सयौँ संस्थाको बैंकिङ नक्साबाट आजको सीमित तर ठूलो संस्थाको संरचनासम्म आइपुग्दा नेपालको बैंकिङ क्षेत्रले ठूलो फड्को मारेको छ । तर मर्जरको अन्तिम परीक्षा अब संस्थाको संख्या होइन—निक्षेपकर्ताको सुरक्षा, ऋणीको पहुँच, ग्राहकको सेवा, लगानीको गुणस्तर, सुशासन र वित्तीय स्थायित्वले गर्नेछ ।
राष्ट्र बैंककै पछिल्लो अद्यावधिक तथ्यांकअनुसार बैंक तथा वित्तीय संस्थाको संरचना निरन्तर पुनर्संरचनाको चरणमा रहेको छ । त्यसैले मर्जरको पहिलो अध्याय लगभग संस्थागत एकीकरणमा केन्द्रित भए पनि अबको अध्याय एकीकृत संस्थाले कस्तो बैंकिङ संस्कृति निर्माण गर्छन् भन्नेमा केन्द्रित हुने देखिन्छ ।
यो पनि पढ्नुहोस् :
लघुवित्तमा राष्ट्र बैंकको डन्डा : ४ संस्थामाथि पुँजीकोषको संकट, २ लाई नगद जरिवाना
साउनमा बैंकहरुले निजी क्षेत्रमा गरे २३ अर्ब ५८ करोड कर्जा लगानी
साउनमै निजी क्षेत्रमा २३ अर्ब ५८ करोड कर्जा तर उत्पादनभन्दा घरजग्गामै बैंकको भर
दशैंअघि शेयरधनीको हातमा लाभांश ! आधा दर्जन बैंकले गरे प्रतिफल घोषणा
घरजग्गामा फर्कियो चहलपहल, कारोबार ७ खर्ब नाघ्यो


